DPU นิติศาสตร์ ติดอาวุธผู้บริหารยุคใหม่ ด้วย M&A และประกันภัยดิจิทัล


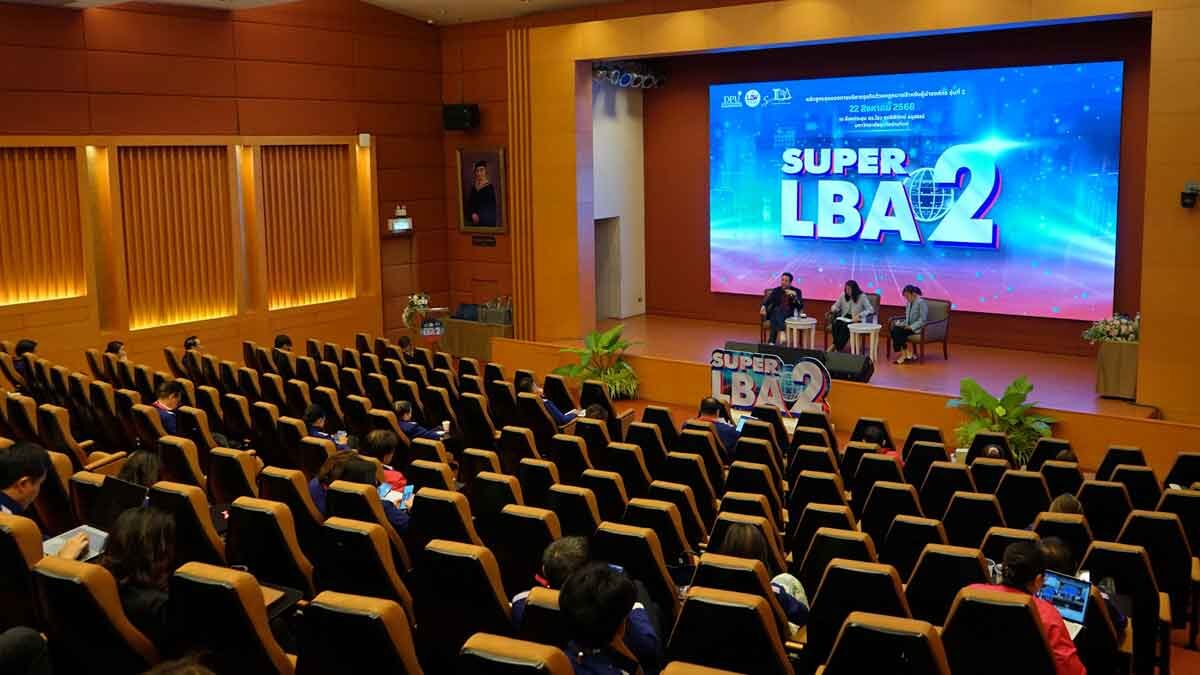
คณะนิติศาสตร์ปรีดี พนมยงค์ มหาวิทยาลัยธุรกิจบัณฑิตย์ (DPU) จัดการเรียนรู้ Module 3: Risk Management Techniques (ต่อ) ของหลักสูตร SUPER LBA รุ่นที่ 2 เมื่อวันที่ 22 สิงหาคม 2568 ณ ห้องประชุม ดร.ไสว สุทธิพิทักษ์ อนุสรณ์ เพื่อยกระดับศักยภาพผู้บริหารองค์กรในการจัดการความเสี่ยงยุคดิจิทัล โดยเน้นการประยุกต์ใช้กฎหมายและความเชี่ยวชาญทางธุรกิจ เป็นกลยุทธ์เชิงรุก สู่ความสำเร็จอย่างยั่งยืน
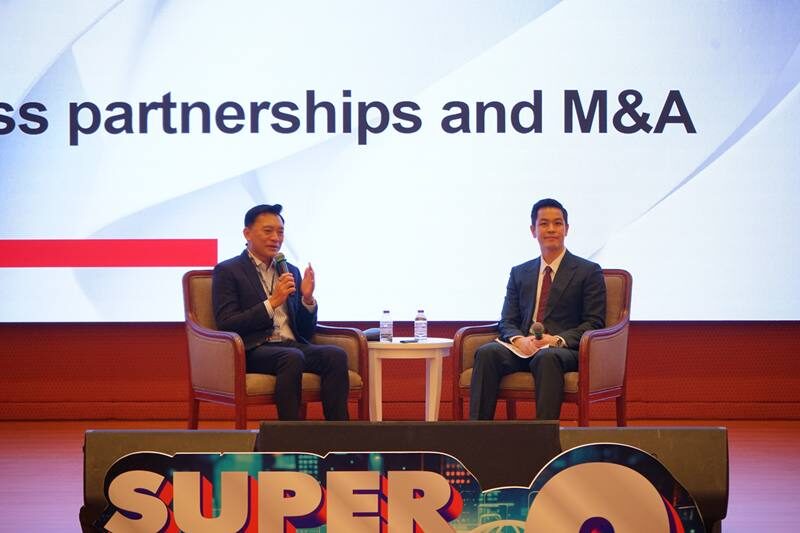
โดยได้รับเกียรติจากวิทยากรผู้เชี่ยวชาญระดับแนวหน้าจากหลากหลายภาคส่วน เพื่อร่วมกันถ่ายทอดประสบการณ์และมุมมองอย่างเจาะลึก ซึ่งแบ่งการบรรยายออกเป็น 2 หัวข้อหลัก ที่เกี่ยวข้องกันอย่างเป็นระบบ โดยหัวข้อแรกคือ เทคนิคการสร้างพันธมิตรทางธุรกิจ การควบรวมธุรกิจ และประเด็นกฎหมายที่เกี่ยวข้อง โดยนายสรชน บุญสอง และนายสุเมธ ออศิริวิกรณ์ ทนายความหุ้นส่วนและกรรมการบริษัท เบเคอร์ แอนด์ แม็คเค็นซี่ จำกัด (Baker McKenzie)
และหัวข้อที่สอง ความท้าทายในการบริหารความเสี่ยงธุรกิจยุคดิจิทัล ด้วยประกันภัยดิจิทัล โดย นางสาวประภาภัสร์ กุลปวโรภาส ผู้ทรงคุณวุฒิอาวุโส สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย นายอมฤต ฟรานเซน ประธานกลุ่มอุตสาหกรรมดิจิทัล สภาอุตสาหกรรมแห่งประเทศไทย และนางสาวอภิชญาทวีชัยการ Head of Center of InsurTech, Thailand (CIT) สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย ร่วมแชร์ประสบการณ์
สำหรับประเด็นด้านการควบรวมกิจการ (M&A) นายสรชน บุญสอง และ นายสุเมธ ออศิริวิกรณ์ จากเบเคอร์ แอนด์ แม็คเค็นซี่ ได้ฉายภาพให้เห็นถึงทางเลือกในการทำธุรกรรมที่หลากหลาย ไม่ว่าจะเป็นการซื้อขายหุ้น(Share Deal) ที่ผู้ซื้อเข้าควบคุมกิจการผ่านการถือครองหุ้น หรือการซื้อขายสินทรัพย์ (Asset Deal) ซึ่งเป็นการเลือกซื้อเฉพาะสินทรัพย์ที่ต้องการเท่านั้น และยังได้กล่าวถึงรูปแบบการควบรวมกิจการแบบ Amalgamation ที่บริษัท A และ B รวมกันเป็นบริษัทใหม่ C ที่จะรับโอนทรัพย์สินและหนี้สินทั้งหมด ซึ่งเป็นวิธีการที่ต้องได้รับความยินยอมจากพนักงานทุกคน
เนื่องจากกระบวนการ Amalgamation มีข้อจำกัดด้านการขอความยินยอมจากบุคลากร จึงมีการใช้รูปแบบใหม่ที่เรียกว่า Merger โดยบริษัท A กับ B รวมกันและเลือกให้บริษัทใดบริษัทหนึ่งอยู่รอดและอีกบริษัทหนึ่งหายไป ซึ่งเป็นวิธีการที่ช่วยลดความซับซ้อนในการจัดการบุคลากรได้ นอกจากนี้ ยังได้ตั้งข้อสังเกตว่า ในประเทศไทยวัฒนธรรมองค์กรโดยส่วนใหญ่ให้ความสำคัญกับการเป็นเจ้าของ 100% ทำให้การควบรวมกิจการแบบ Merger ไม่เป็นที่นิยมเท่าในต่างประเทศ อย่างไรก็ดี ตามการควบรวมดังกล่าวมักถูกนำมาใช้เพื่อการผนวกรวมหลังจากมีการซื้อขายหุ้น หรือทรัพย์สินเสร็จสิ้นแล้ว
สำหรับขั้นตอนในการทำการควบรวมกิจการและการซื้อกิจการ (Mergers and Acquisitions: M&A) นั้น มีสองวิธีหลัก ได้แก่ การเจรจาแบบตัวต่อตัว (Bilateral) ซึ่งอาจใช้เวลานานและไม่จบลงง่าย กับอีกวิธีคือการทำ Bidding Process ซึ่ง “ในแง่ของคนขายแล้วจะเหนื่อยหน่อยแต่ว่าจะจบไวกว่า” ถึงกระนั้น การทำ Bidding Process ก็มีข้อดีคือช่วยให้เห็นราคาที่ดีที่สุดจากผู้เสนอซื้อหลายราย แต่ก็ต้องแลกมากับการเปิดเผยข้อมูลบริษัทจำนวนมากแก่ผู้ที่อาจเป็นคู่แข่งในอนาคต
อีกหนึ่งประเด็นที่น่าสนใจและนับเป็นหัวใจสำคัญก่อนตัดสินใจเข้าซื้อคือ การตรวจสอบสถานะกิจการอย่างละเอียด (Due Diligence: DD) ผู้เชี่ยวชาญด้านกฎหมายได้ระบุถึง 8 หัวข้อหลักที่ต้องพิจารณาอย่างรอบคอบ อาทิ เรื่องข้อมูลองค์กร สินทรัพย์ ใบอนุญาต สัญญา ทรัพย์สินทางปัญญา แรงงาน และคดีความ ในขณะเดียวกัน ยังมีประเด็นด้านอื่นๆ ที่นอกเหนือจากขอบเขตของทนายความแต่มีความสำคัญอย่างยิ่งยวด เช่น เรื่องทรัพยากรบุคคล (HR matters) เทคโนโลยีสารสนเทศ (IT) การค้า (Commercial) และราคาโอน (Transfer Pricing) ซึ่งต้องอาศัยผู้เชี่ยวชาญเฉพาะด้านเข้ามาดูแล
นอกจากนี้ หลังจากทำ Due Diligence แล้ว ยังต้องไม่ลืมว่า ข้อมูลบางประเด็นสามารถแก้ไขได้ในสัญญาซื้อขายแต่ในทางกลับกัน บางประเด็นที่ไม่สามารถประเมินเป็นตัวเงินได้ เช่น การละเมิดสิทธิมนุษยชน หรือการไม่ปฏิบัติตามกฎระเบียบอย่างรุนแรง อาจส่งผลให้ดีลต้องยุติลงได้ ดังนั้น ผู้ซื้อจึงมักพิจารณาทำประกันภัยความรับผิดจากการรับรอง และการชดใช้ (W&I Insurance) เพื่อช่วยลดความเสี่ยงหากบริษัทที่ถูกซื้อแพ้คดีในภายหลัง
ขณะที่ส่วนต่อเนื่องจากกระบวนการซื้อขาย การบริหารจัดการหลังการควบรวมกิจการ หรือ Post-Merger Integration (PMI) ก็เหมือนกับการใช้ชีวิตสมรส ซึ่งหากบริหารจัดการได้ไม่ดีก็อาจทำให้ดีลล้มเหลวได้ แต่ในทางกลับกันการบริหารจัดการอย่างมีประสิทธิภาพก็สามารถนำไปสู่ความสำเร็จได้ โดยยกตัวอย่างโครงการที่ประสบความสำเร็จ ซึ่งใช้เวลานานเกือบปีในการทำให้กระบวนการราบรื่น แต่ทำให้เกิดความมั่นใจว่าทุกอย่างพร้อมตั้งแต่ “Day One”ของการรวมธุรกิจ อย่างไรก็ตาม ถ้าการบริหารจัดการหลังการควบรวมกิจการ ไม่ได้ผลตามที่คาดไว้ ผลรวมของสองบริษัทไม่เป็นตามที่คาดหวัง ผลลัพธ์ที่ได้อาจถอยหลังกลับไปก็เป็นได้
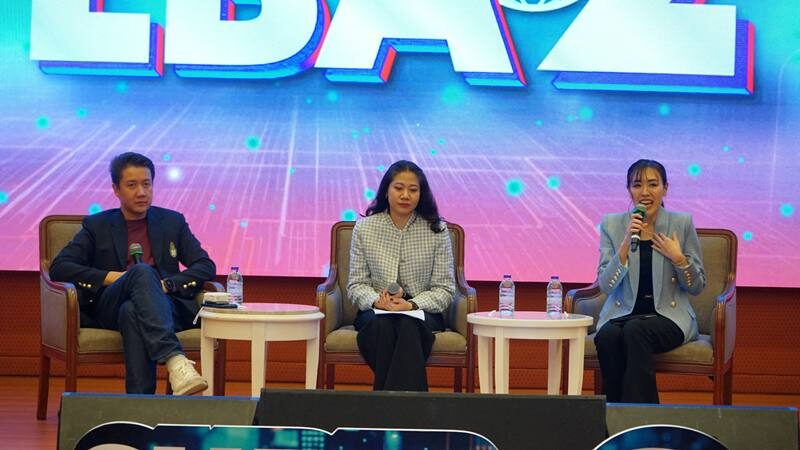
ด้านหัวข้อ “ความท้าทายในการบริหารความเสี่ยงธุรกิจยุคดิจิทัล ด้วยประกันภัยดิจิทัล” นางสาวประภาภัสร์กุลปวโรภาส ได้ชี้ให้เห็นถึงความเสี่ยงที่เปลี่ยนแปลงไป โดยเฉพาะอย่างยิ่งภัยคุกคามทางไซเบอร์ นางสาวประภาภัสร์ กล่าวว่า “ประเทศไทยกำลังเจอภาวะเรื่องภัยคุกคามด้านไซเบอร์ที่รุนแรง” พร้อมทั้งนำเสนอข้อมูลสถิติที่น่าตกใจว่าในช่วง 2 ปีที่ผ่านมา ประเทศไทยมีคดีอาชญากรรมไซเบอร์กว่า 57,500 คดี คิดเป็นมูลค่าความเสียหายสูงถึง 65,000 ล้านบาท
นอกจากนี้ องค์กรในประเทศไทยยังถูกโจมตีทางไซเบอร์โดยเฉลี่ย 3,000 ครั้งต่อสัปดาห์ ซึ่งสูงกว่าค่าเฉลี่ยโลกถึง 70% ยิ่งไปกว่านั้นเรายังมีภัยธรรมชาติที่เข้ามาใกล้ตัวมากขึ้น ไม่ว่าจะเป็นน้ำท่วม ภัยแล้ง หรือแผ่นดินไหว ซึ่งส่งผลให้ ค่าเฉลี่ยความเสียหายจากภัยธรรมชาติในประเทศไทยสูงถึง 30,000 ล้านบาทต่อปี แต่มีเพียง 25% เท่านั้นที่ได้รับการคุ้มครองภายใต้ประกันภัย
ส่วน นายอมฤต ฟรานเซน ได้เน้นย้ำถึงความเปราะบางของประเทศไทยต่อภัยไซเบอร์ พร้อมชี้ว่ากฎหมาย PDPA ยิ่งเพิ่มความเสี่ยงจากการรั่วไหลของข้อมูลส่วนบุคคล นอกจากนี้ยังกล่าวถึงบทบาทของ AI ที่แม้จะมีประโยชน์ในการยืนยันตัวบุคคล แต่ก็สร้างความเสี่ยงใหม่ๆ เช่น การสร้าง Deepfake เพื่อหลอกลวง
นางสาวประภาภัสร์ ยังอธิบายเพิ่มเติมว่า InsurTech คือ การนำเทคโนโลยีมาใช้กับธุรกิจประกันภัย โดยในฐานะหน่วยงานที่ทำหน้าที่ทั้งกำกับดูแลและส่งเสริม คปภ. จึงมองว่าเทคโนโลยีดิจิทัลเป็นปัจจัยขับเคลื่อนที่สำคัญ และได้ริเริ่มโครงการต่างๆ เพื่อสร้างระบบนิเวศของ InsurTech ที่สมบูรณ์แบบ รวมถึงการออกกฎระเบียบที่ยืดหยุ่นมากขึ้น และได้จัดตั้ง Regulatory Sandbox เพื่อให้บริษัทประกันภัยสามารถทดลองนวัตกรรมและผลิตภัณฑ์ใหม่ๆ
ในสภาพแวดล้อมที่ควบคุมได้ หนึ่งในโครงการสำคัญคือ OIC Gateway ซึ่งเป็นแพลตฟอร์มกลางที่เชื่อมโยงข้อมูลระหว่าง คปภ. กับบริษัทประกันภัยทั่วประเทศ ผู้ใช้บริการสามารถตรวจสอบข้อมูลกรมธรรม์ของตนเอง รวมถึงประวัติการเคลมประกันภัยรถยนต์ผ่าน OIC Connect ได้อย่างสะดวกสบาย อีกทั้ง คปภ. ยังได้จัดตั้ง Center of InsurTech, Thailand (CIT) เพื่อเป็นหน่วยงานส่งเสริมและสนับสนุนนวัตกรรมในธุรกิจประกันภัยโดยเฉพาะ ควบคู่กับการให้ความสำคัญกับ AI Governance เพื่อให้การใช้ AI มีความรับผิดชอบ โปร่งใส และคุ้มครองผู้บริโภค โดยยึดแนวปฏิบัติ 4 มิติ ได้แก่ จริยธรรม ความมั่นคงและความแข็งแกร่งของระบบ ความโปร่งใสและอธิบายผลลัพธ์ได้ และการคุ้มครองผู้บริโภคจากการเลือกปฏิบัติโดยไม่เป็นธรรม
ทั้งนี้ แม้ว่าธุรกิจประกันภัยแบบดั้งเดิมจะเผชิญกับความท้าทายหลายประการในการปรับตัวสู่ยุคดิจิทัล ทั้งจากระบบ Legacy ที่ซับซ้อน ต้นทุนการลงทุนที่สูง ความเข้าใจและการยอมรับจากลูกค้าที่แตกต่างกันในแต่ละช่วงวัย ตลอดจนกฎระเบียบที่ต้องปรับปรุงให้ยืดหยุ่นยิ่งขึ้น แต่เมื่อมองไปยังทิศทางอนาคตของประกันภัย ผู้เชี่ยวชาญยืนยันว่า อนาคตของธุรกิจประกันภัยจะยังคงขับเคลื่อนไปอย่างต่อเนื่องด้วยเทคโนโลยี โดยเฉพาะ Blockchain และ IoT ซึ่งจะเป็นแรงผลักดันสำคัญสู่การใช้งาน Smart Contract และโมเดล Pay-as-you-go ที่ตอบโจทย์พฤติกรรมผู้บริโภคยุคใหม่ ธุรกิจประกันภัยก็ต้องตามความเปลี่ยนแปลงนี้เพื่อให้บริการได้
โดยด้าน นางสาวอภิชญา ได้กล่าวเสริมว่า เทรนด์สำคัญ 3 ประการ ที่กำลังเปลี่ยนโฉมอุตสาหกรรมในภาพรวม ได้แก่ 1.การนำหุ่นยนต์ Humanoid เข้ามาใช้ในภาคบริการ 2.การขนส่งแห่งอนาคต เช่น รถยนต์ขับเคลื่อนอัตโนมัติและโดรนสำหรับการเดินทาง และ 3.Long-Term Longevity ที่ทำให้ประชากรมีอายุยืนขึ้นอย่างมีนัยสำคัญ ซึ่งทั้งหมดนี้จะพลิกแนวทางการออกแบบผลิตภัณฑ์ประกันภัย ทั้งในด้านความคุ้มครอง ความเสี่ยง และรูปแบบการให้บริการที่ต้องปรับตัวตามบริบทใหม่ของสังคมและเทคโนโลยี โดยผู้บริโภคจะได้รับประโยชน์จากผลิตภัณฑ์ที่มีความยืดหยุ่น ปรับเปลี่ยนได้ตามความต้องการเฉพาะบุคคล พร้อมค่าเบี้ยที่สะท้อนพฤติกรรมและระดับความเสี่ยง เสริมความมั่นใจในการวางแผนชีวิตและการเงินในโลกยุคดิจิทัลที่เปลี่ยนแปลงอย่างรวดเร็วอย่างแท้จริง