CIBA-DPU อบรมจัดการความเสี่ยงบัญชี อัปเดต TFRS เสริมเกราะธุรกิจยุคเปลี่ยนผ่าน


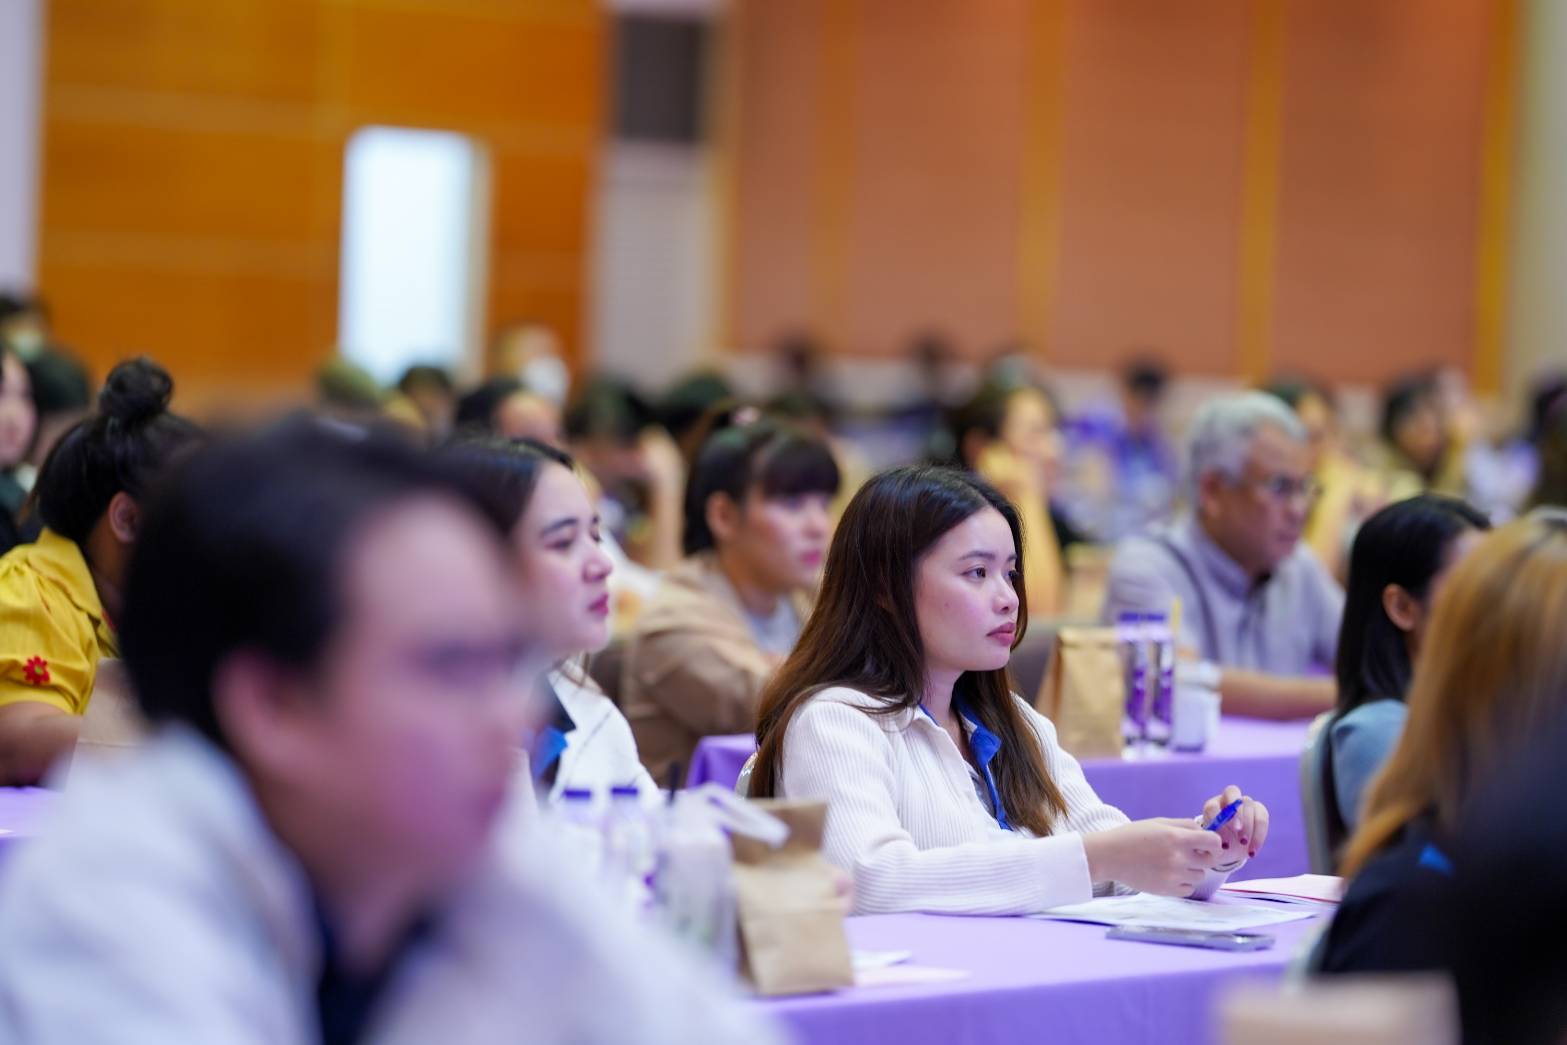
วิทยาลัยบริหารธุรกิจนวัตกรรมและการบัญชี (CIBA) มหาวิทยาลัยธุรกิจบัณฑิตย์ (DPU) จัดโครงการบริการวิชาการ อบรมเชิงปฏิบัติการในหัวข้อ "รวมกรณีศึกษา ประเด็นความเสี่ยงทางบัญชีและภาษีอากร" และ "เตรียมความพร้อมการจัดทำงบการเงินตาม TFRS และรายการย่อที่ต้องมีในงบการเงินฉบับใหม่" เพื่อเสริมสร้างความรู้ความเข้าใจเกี่ยวกับประเด็นความเสี่ยงทางบัญชีและภาษีอากร รวมถึงการเตรียมความพร้อมในการจัดทำงบการเงินให้ถูกต้อง โดยมีผู้เข้าร่วม 250 คน ซึ่งเป็นศิษย์เก่า ศิษย์ปัจจุบัน คณาจารย์อาชีวศึกษา พันธมิตรสถานประกอบการ และได้รับเกียรติจาก คุณอัญชลี มณีท่าโพธิ์ นายกสมาคมสำนักงานบัญชีไทย (TAFA) ร่วมเป็นส่วนหนึ่งของโครงการนี้ โดยมีอาจารย์วสุกานต์ วิศาลสวัสดิ์ คณบดี วิทยาลัยบริหารธุรกิจนวัตกรรมและการบัญชี เป็นประธานในพิธีเปิดโครงการบริการวิชาการ เมื่อวันที่ 12 ตุลาคม 2567 ที่ผ่านมา ณ ห้องประชุมปรีดี พนมยงค์ ชั้น 6 อาคารเฉลิมพระเกียรติ
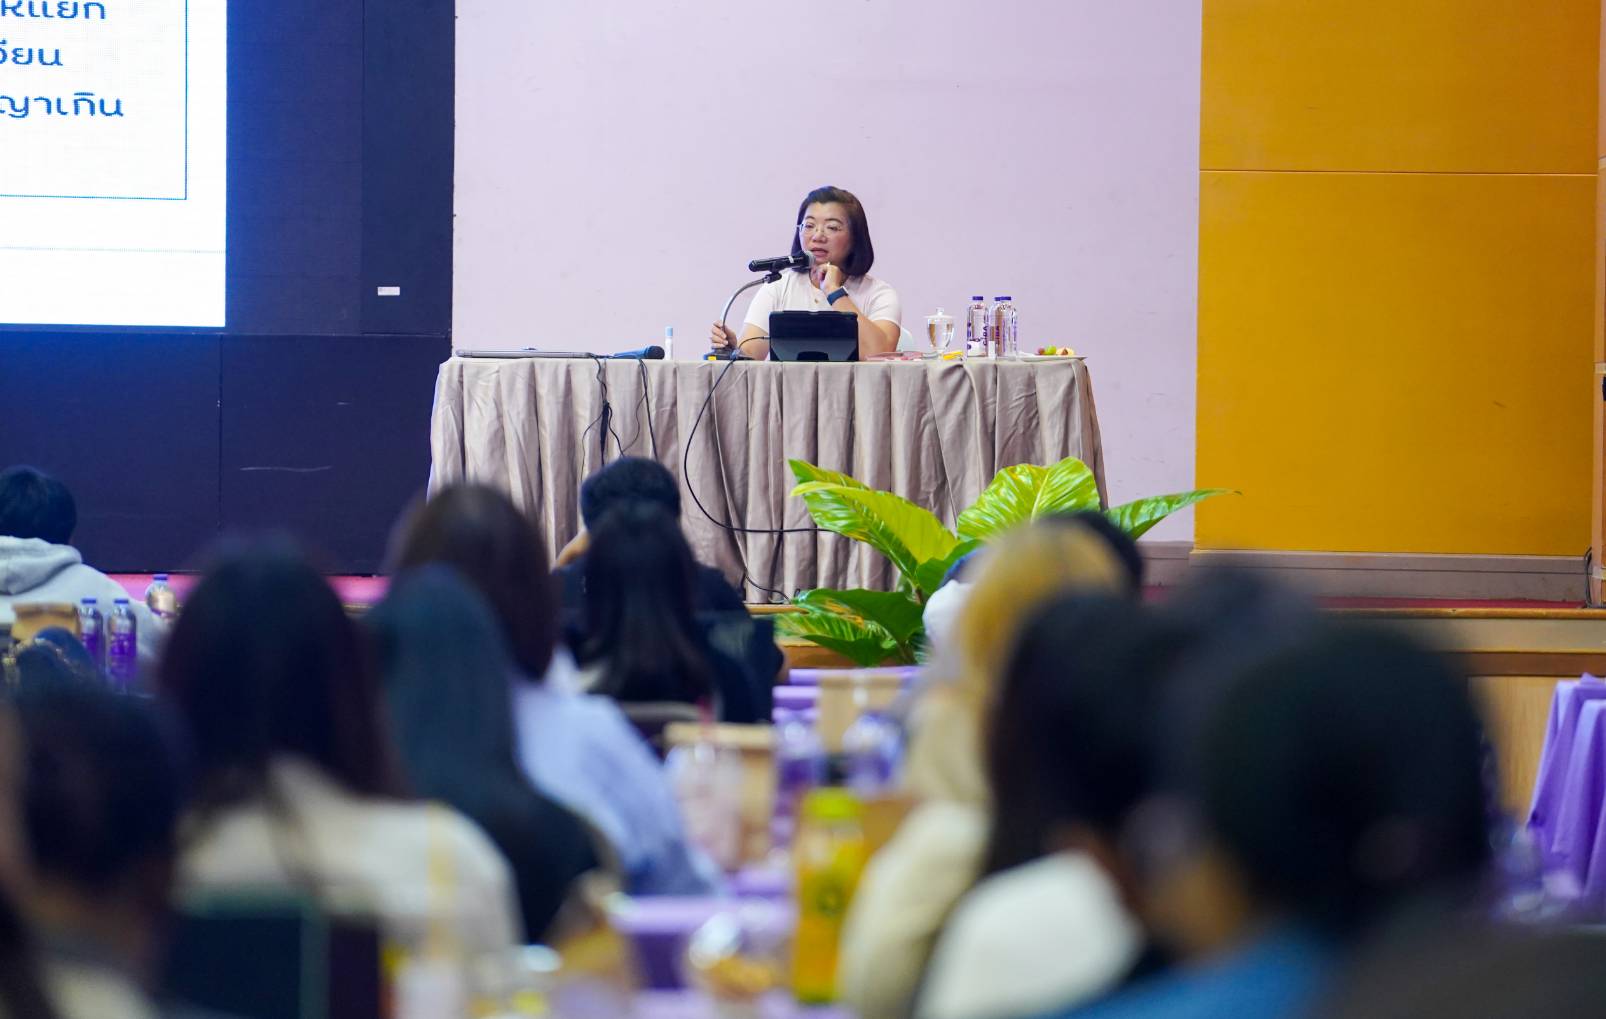
สำหรับเนื้อหาการอบรมครั้งนี้ แบ่งออกเป็น 2 ช่วง ครอบคลุมทั้งภาคทฤษฎีและกรณีศึกษาในภาคปฏิบัติ โดยในช่วงเช้าเป็นหลักสูตร "รวมกรณีศึกษา ประเด็นความเสี่ยงทางบัญชีและภาษีอากร" จาก อาจารย์วราวรรณ กิจวิชา ผู้อำนวยการ กองมาตรฐานการสอบบัญชีภาษีอากร กรมสรรพากร เช่น หลักการจัดทำบัญชีและงบการเงิน, เทคนิคการวิเคราะห์หาประเด็นความเสี่ยงจากข้อมูลในงบการเงิน, ความแตกต่างระหว่างบัญชีและภาษีด้านรายได้และค่าใช้จ่าย, การวิเคราะห์ภาษีมูลค่าเพิ่มเพื่อการปิดงบการเงิน, พฤติการณ์ของผู้ออกผู้ใช้ใบกำกับภาษีปลอม, อัพเดทกฎหมายใหม่ด้านภาษีที่ควรรู้สำหรับนักบัญชี และการปรับปรุงกำไรทางบัญชีเป็นกำไรทางภาษี
ส่วนการอบรมในช่วงบ่ายเป็นหลักสูตร "เตรียมความพร้อมการจัดทำงบการเงินตาม TFRS และรายการย่อที่ต้องมีในงบการเงินฉบับใหม่" โดย อาจารย์ธัญพร อธิกุลวริน นักวิชาการพาณิชย์ชำนาญการ กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ โดยมีเนื้อหาเกี่ยวกับข้อกฎหมายที่เกี่ยวข้องกับการจัดทำและนำส่งงบการเงิน, Update TFRS, การจัดทำงบการเงินตามประกาศกรมพัฒนาธุรกิจการค้า
ดร.ณัฐพัชร์ นวลมณิฐิติ รองคณบดี หลักสูตรบัญชีบัณฑิต และหลักสูตรบริหารธุรกิจบัณฑิตสาขาการเงิน การลงทุน และเทคโนโลยีการเงิน กล่าวว่า การจัดอบรมครั้งนี้เป็นส่วนหนึ่งของโครงการบริการวิชาการที่จัดขึ้นเป็นประจำทุกปี โดยแต่ละปีจะมีการเลือกหัวข้อที่น่าสนใจและเป็นประโยชน์ต่อผู้ประกอบวิชาชีพบัญชี สำหรับในวันนี้แบ่งออกเป็น 2 ประเด็นหลัก ได้แก่ 1.ความเสี่ยงทางบัญชีและภาษีอากร ซึ่งเป็นเรื่องที่ทุกองค์กรต้องให้ความสำคัญ เพราะแม้แต่บริษัทขนาดใหญ่ที่มีระบบการกำกับดูแลกิจการที่ดีก็ยังอาจเผชิญกับความเสี่ยงจากการทุจริตภายในได้ เช่น กรณีของ บริษัท Stark Corporation จำกัด (มหาชน) ดังนั้นผู้ประกอบวิชาชีพบัญชีและผู้สอบบัญชีจึงควรที่จะมีความรู้ความเข้าใจในเรื่องการบริหารความเสี่ยงทางบัญชีและภาษีอากร เพื่อนำไปประยุกต์ใช้ในการปฏิบัติงานจริงและช่วยป้องกันไม่ให้เกิดเหตุการณ์ทุจริตซ้ำรอย
2.การจัดทำบัญชีให้ถูกต้องตามมาตรฐาน TFRS หรือ มาตรฐานการรายงานทางการเงินของไทย เปรียบเสมือนเกราะป้องกันความเสี่ยงและปัญหาต่างๆ ที่องค์กรคาดไม่ถึงได้ระดับหนึ่ง นอกจากนี้การใช้มาตรฐานเดียวกันนี้จะช่วยให้ผู้สอบบัญชีสามารถตรวจสอบงบการเงินได้ง่ายขึ้น และช่วยให้ผู้สอบบัญชีเข้าใจข้อมูลทางการเงินได้อย่างถูกต้องและรวดเร็ว ลดโอกาสเกิดข้อผิดพลาด ลดเวลาและขั้นตอนในการตรวจสอบ ยิ่งไปกว่านั้น ยังช่วยเพิ่มความน่าเชื่อถือให้กับงบการเงิน ช่วยให้นักลงทุนสามารถวิเคราะห์ พร้อมกับประเมินผลการดำเนินงานของบริษัทได้อย่างถูกต้อง แม่นยำ ซึ่งเป็นปัจจัยสำคัญที่สร้างความมั่นใจให้กับนักลงทุนนำไปสู่การตัดสินใจลงทุน และส่งผลให้เงินทุนไหลเข้าสู่ระบบเศรษฐกิจไทยมากขึ้น
“จรรยาบรรณวิชาชีพบัญชีก็เรื่องหนึ่ง การบริหารจัดการความเสี่ยงและการจัดทำบัญชีให้ถูกต้องตามมาตรฐาน TFRS ก็อีกเรื่องหนึ่ง เราต้องทำควบคู่กันไป โดยที่ผ่านมาได้มีการจัดอบรมเกี่ยวกับจรรยาบรรณวิชาชีพบัญชีและการเก็บชั่วโมง CPD ไปแล้ว การอบรมครั้งนี้จึงมุ่งเน้นเรื่องการบริหารความเสี่ยงทางบัญชีและภาษีอากร พร้อมกับการจัดทำบัญชีให้ถูกต้องตามมาตรฐาน TFRS เพราะแม้ระบบการบริหารจัดการจะดี แต่ก็ยังเกิดการทุจริตในองค์กรได้ เช่นกรณี Stark Corporation ดังนั้นทุกคนจึงควรตระหนักและเสริมสร้างองค์ความรู้ในเรื่องนี้ให้มากขึ้น” ดร.ณัฐพัชร์ ระบุ
ดร.ณัฐพัชร์ ยังได้ชี้ให้เห็นถึง สัญญาณเตือนภัยทางธุรกิจที่ผู้ประกอบการควรตระหนัก แบ่งออกเป็น 4 ประเภทหลักๆ ได้แก่ 1.สินทรัพย์ เช่น สินทรัพย์ใช้เงินสดเป็นหลัก อาจบ่งชี้ถึงปัญหาในการบริหารสภาพคล่อง หรือความพยายามในการปกปิดรายได้ 2.หนี้สินและทุน เช่น หนี้สินและทุนเงินกู้ยืมกรรมการมากไม่สามารถชี้แจงได้ อาจเป็นสัญญาณของความขัดแย้งทางผลประโยชน์ หรือการทุจริต 3.รายได้ เช่น บันทึกรายได้ไม่ถูกต้อง/บันทึกรายได้ครบถ้วน อาจเกิดจากการทุจริต หรือความผิดพลาดในการบันทึกบัญชี 4.ค่าใช้จ่าย เช่น ค่าใช้จ่ายเพิ่มแต่รายได้ลดลง อาจเป็นสัญญาณของปัญหาประสิทธิภาพในการดำเนินงาน เป็นต้น โดยการที่ผู้ประกอบการตระหนักรู้ถึงสัญญาณความเสี่ยงเหล่านี้ จะช่วยให้ผู้ประกอบการสามารถเตรียมรับมือ และบริหารจัดการความเสี่ยงได้อย่างมีประสิทธิภาพมากขึ้น
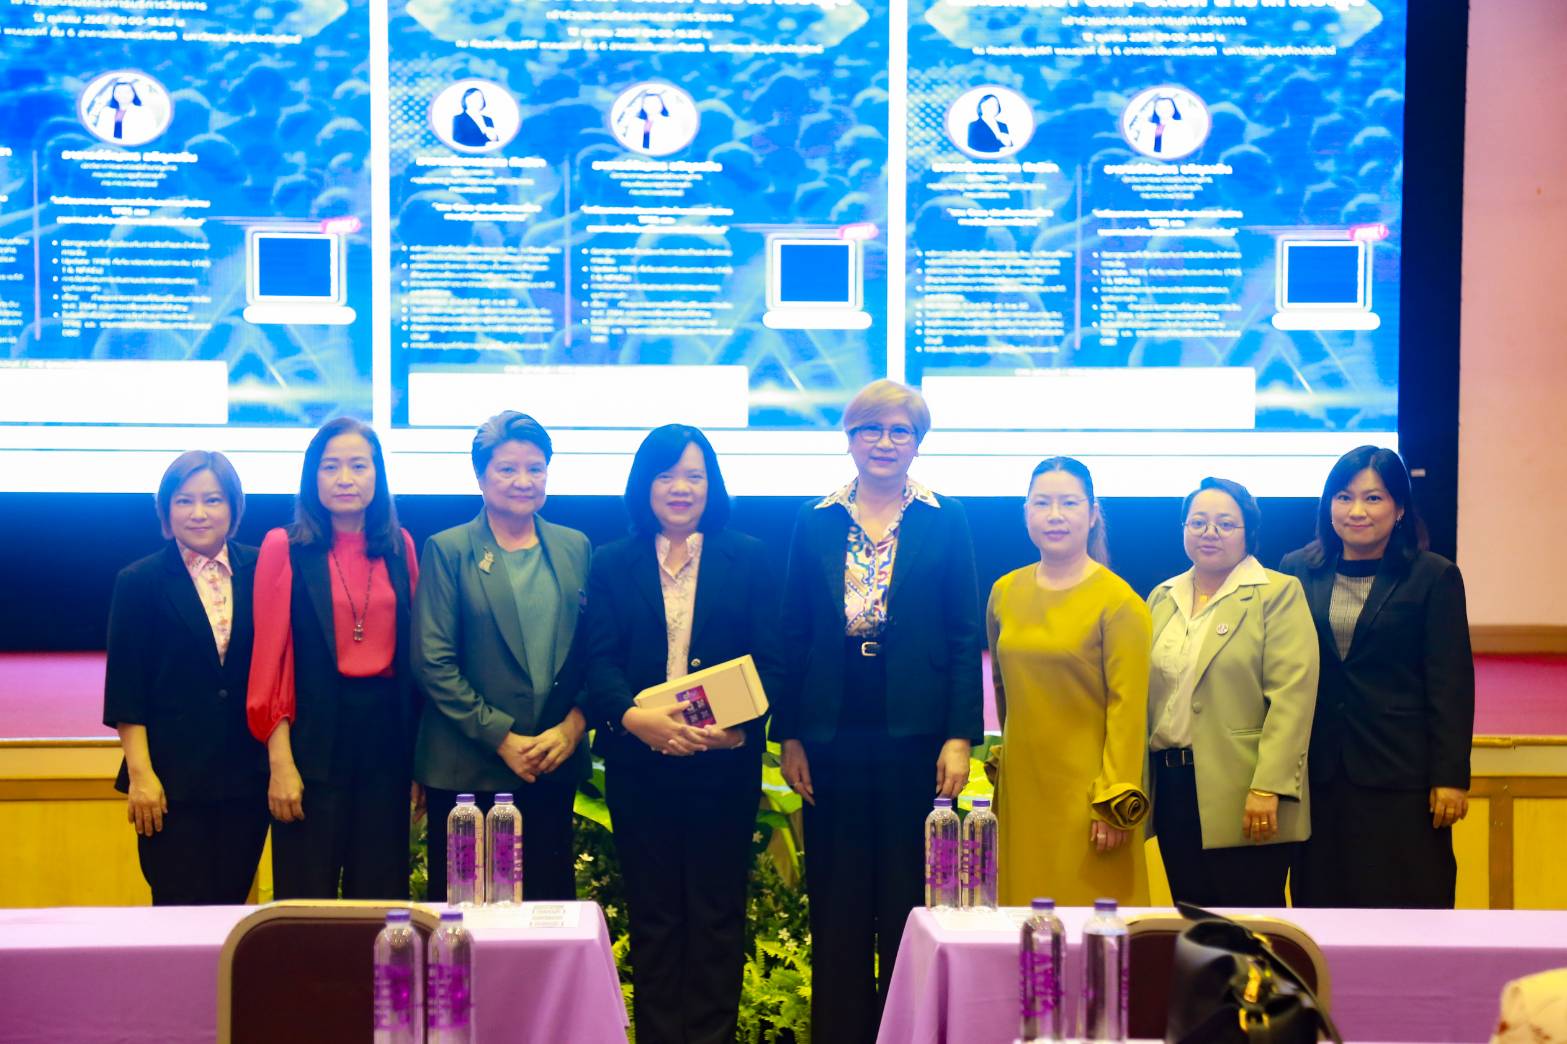
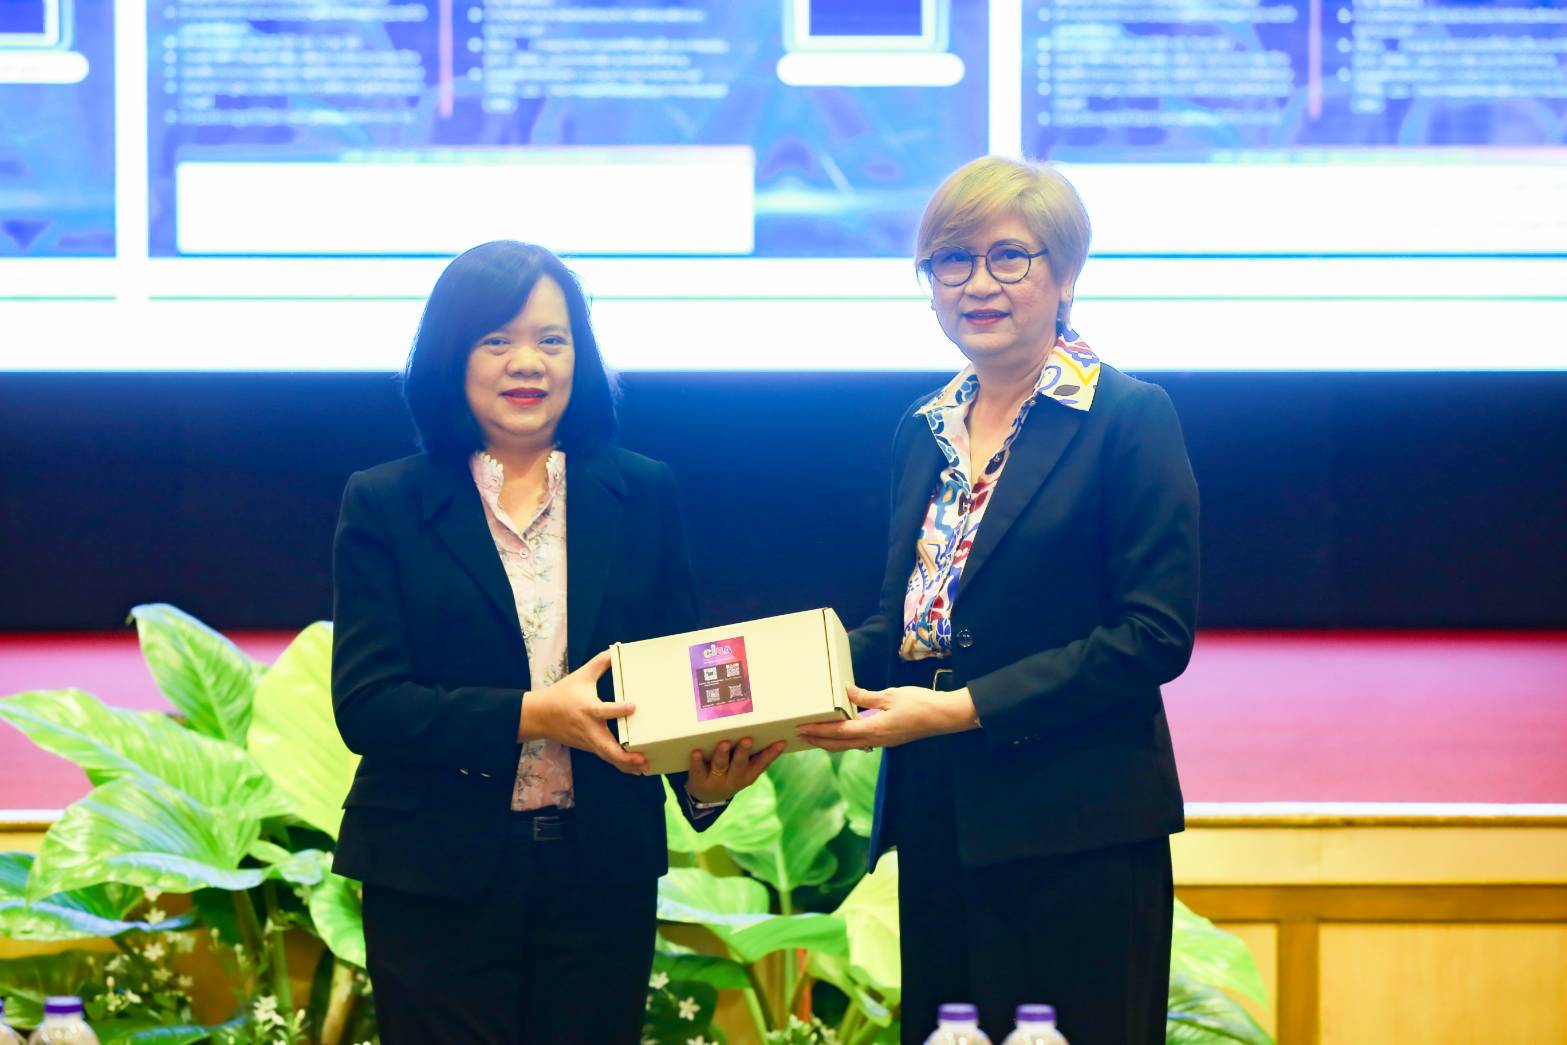
นอกจากนี้ ดร.ณัฐพัชร์ ยังกล่าวถึงแผนการจัดอบรมโครงการบริการวิชาการที่จะทำควบคู่ในอนาคตว่า ในเดือนมกราคม 2568 จะมีการจัดอบรมในหัวข้อ " AI for Internal Audit” ขึ้นอีกหนึ่งหัวข้อ เนื่องจาก AI กำลังเข้ามามีบทบาทในทุกองค์กรและทุกวิชาชีพ รวมถึงวิชาชีพบัญชี โดยปัญญาประดิษฐ์เหล่านี้จะเป็นเครื่องมือที่ช่วยให้การทำงานของวิชาชีพบัญชีง่ายขึ้น และช่วยประมวลผลข้อมูลต่างๆ ให้อัตโนมัติ ไม่ว่าจะการลดเวลาในการแยกประเภทเอกสารและเรียงลำดับวันที่ ลดเวลาในการค้นหาเอกสาร หรือบันทึกบัญชีพร้อมกับประมวลผลจัดเรียงเอกสารและจัดเก็บข้อมูลให้อัตโนมัติ ซึ่งจะช่วยลดภาระงานของนักบัญชี ทำให้นักบัญชีสามารถใช้เวลาไปกับงานที่ซับซ้อนมากขึ้นได้
“สิ่งที่อยากจะฝากสำหรับนักบัญชีรุ่นใหม่ นอกเหนือจากการทำความเข้าใจกับ TFRS และกฎหมายที่เกี่ยวข้องและการบริหารจัดการความเสี่ยง นักบัญชีรุ่นใหม่ต้องให้ความสำคัญกับเรื่องของ AI ด้วยความก้าวหน้าทางเทคโนโลยีที่รวดเร็ว วิชาชีพบัญชีต้องปรับตัวอย่างต่อเนื่อง การนำ AI มาใช้เป็นสิ่งที่เราต้องทำควบคู่ โดย CIBA-DPU เรามุ่งมั่นที่จะเป็นส่วนหนึ่งในการพัฒนาวิชาชีพบัญชี จึงได้จัดอบรมและจัดกิจกรรมต่างๆ เพื่อเสริมสร้างความรู้และทักษะที่จำเป็น เป็นการเตรียมความพร้อมสำหรับนักบัญชีรุ่นใหม่ และเป็นการพัฒนาบุคลากรด้านบัญชีของไทยให้มีความพร้อมต่อการทำงานในยุคปัจจุบัน” ดร.ณัฐพัชร์ กล่าวทิ้งท้าย